Meno shopping nei duty free, più acquisti personali
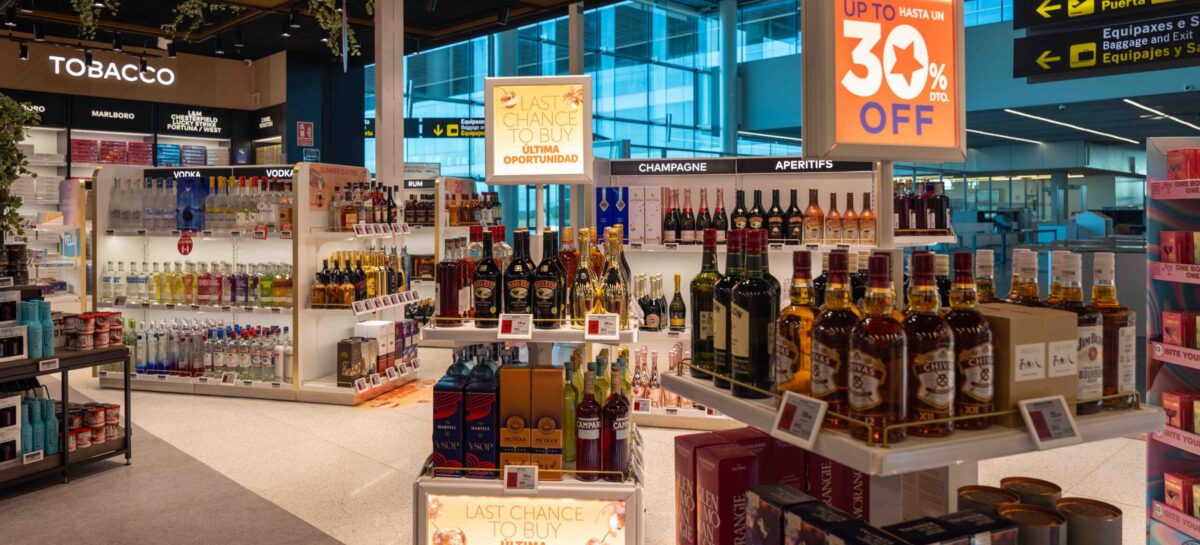
La shoppingmania nei duty free – che ha furoreggiato negli anni Novanta – mostra in questi ultimi dieci anni un vistoso calo. Lo ha rilevato dall’analisi di m1nd-set, agenzia specializzata in ricerche sul travel retail che, grazie al suo database Business Intelligence Service (Bis), ha tracciato un approfondito diagramma sullo stato di salute del comparto.
A questo decremento ha fatto però da contraltare un aumento degli acquisti personalizzati e un’evidente crescita della domanda di prodotti e oggetti esclusivi, con un’interessante convergenza nei comportamenti tra regioni e generazioni.
Dal 2016 a oggi si è passati da una spiccata attenzione al rapporto qualità-prezzo con promozioni varie a una maggiore propensione per l’acquisto personale e desiderio di esclusività. Tra i principali risultati di questa analisi decennale spicca il cambiamento del flusso di visitatori nei negozi e del tasso di conversione in acquisti.
A livello globale, il flusso di visitatori nei duty-free è diminuito dall’inizio della pandemia: se prima del Covid quattro viaggiatori internazionali su dieci visitavano i negozi, questa percentuale è scesa al 36% nella prima metà del 2026.
In calo anche il tasso di acquisto globale
Anche il tasso di acquisto globale è diminuito nel corso del decennio, passando dal 29% nel 2016 al 22% nel 2026. Il tasso di conversione tra i viaggiatori che entrano nei negozi duty-free si è dimostrato più resiliente: nel 2016 ha raggiunto il 74%, mentre nella prima metà del 2026 si è attestato sul 63%.
L’analisi, inoltre, evidenzia una convergenza nei comportamenti d’acquisto tra le diverse regioni geografiche: prima della pandemia, l’area Asia-Pacifico registrava il maggior afflusso di persone, raggiungendo il 50% tra il 2017 e il 2019, salvo poi arretrare negli ultimi due anni; le Americhe presentavano il livello più basso, pari al 32% nel 2016, stabilizzandosi poi intorno 36% del primo semestre dell’anno corrente.
Boomer, Millennial e Generazioni X-Z si equivalgono
A livello generazionale, le differenze di affluenza basate sull’età sono praticamente scomparse, con i Boomer che si attestano al 36%, i Millennials e la Generazione X al 35% e la Generazione Z al 34%. Si tratta di un cambiamento significativo rispetto al periodo pre-2020, quando i Millennial e la Generazione Z dominavano l’affluenza con tassi di visita superiori al 45%.
Nel commentare i risultati sui media specializzati, Peter Mohn, ceo e proprietario di m1nd-set, ha posto in risalto le azioni strategiche che gli stakeholder devono intraprendere per orientarsi in questo scenario in continua evoluzione: «Sebbene dopo la pandemia i consumatori visitino i negozi duty-free meno frequentemente, vi entrano con un intento più preciso. E ora, con tassi di conversione elevati ma un calo degli accessi negli ultimi 5 anni, la sfida principale non è più convertire i visitatori, ma offrire ai viaggiatori un motivo valido per entrare nel negozio. Gli stakeholder devono concentrarsi sull’attirare i viaggiatori prima ancora che raggiungano l’aeroporto o il negozio».
Comunque, al netto di specifiche voci analizzate, il cambiamento comportamentale più significativo dell’ultimo decennio riguarda lo scopo dell’acquisto. I viaggiatori comprano sempre più spesso per sé stessi, con la quota globale di acquisti personali che è passata dal 40% circa nel 2016 al 59% nel 2026. Al contrario, gli acquisti destinati a essere regalati sono diminuiti in modo considerevole, passando da circa il 40% a solo il 18% entro il 2026.