Nuovo esterometro: cosa si intende per acquisti dall’estero non superiori a 5.000 euro?
L’argomento di oggi
Il titolare di un’agenzia di viaggi associata Assoviaggi del Triveneto ci scrive: “Avrei un quesito urgente: devo pagare un albergo in Portogallo per un importo di 21.000,00 euro. Per evitare di dover fare l’esterometro, posso farmi fare 5 fatture da 4mila e rotti euro ognuna? Con una sola fattura e 5 pagamenti fa differenza? Dopo 4 giorni il mio commercialista non mi ha ancora risposto.
1. Comprendiamo la cautela del collega consulente dell’agenzia istante.
I) In effetti la questione non è di immediata visibilità e richiede una disanima attenta dei testi normativi e interpretativi disponibili. In vari nostri documenti in merito al nuovo esterometro in vigore dal 01.07.2022 (vedi ad esempio SFAdV n. 42, SFAdV n. 97, SFAdV n. 117) abbiamo utilizzato come linea guida il prospetto seguente:
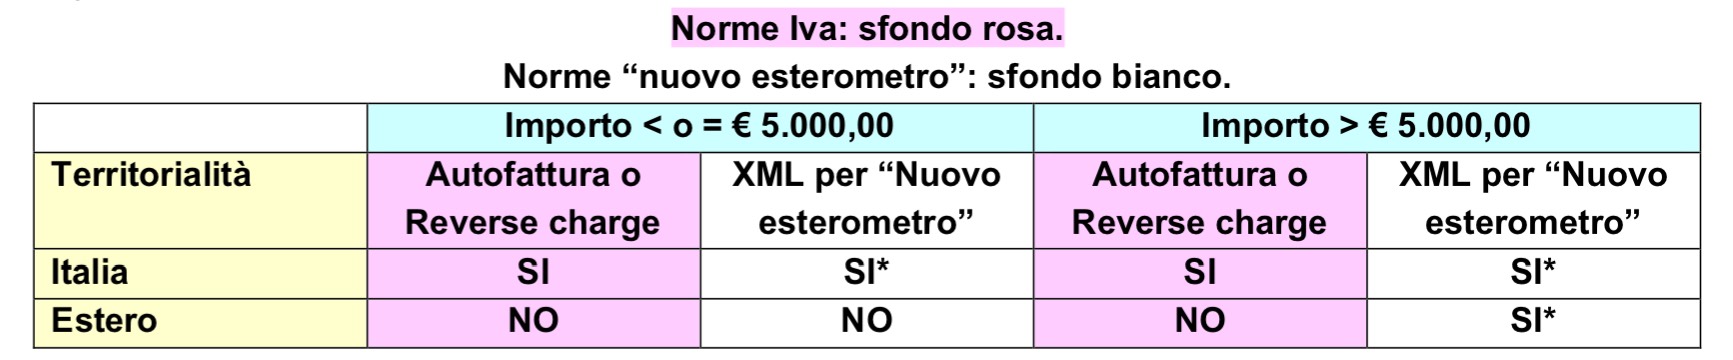
* Questi SI diventano dei NO nel caso, tecnicamente possibile e di fatto utilizzato da alcuni fornitori esteri, in cui questi ultimi inviino le loro fatture già in formato XML/SDI tramite un loro rappresentante fiscale italiano.
II) Ma cosa si intende esattamente in questo contesto per operazione non superiore a 5.000 euro? L’agenzia istante acutamente e giustamente esemplifica varie ipotesi sulle quali chiede il necessario chiarimento.
2. La circolare dell’Agenzia delle Entrate n. 26/E/13.07.2022.
i) La circolare, avente ad oggetto “chiarimenti in tema di esterometro” ossia “di trasmissione dei dati delle operazioni transfrontaliere”, a commento dell’art. 1 comma 3-bis del D. Lgs. n. 127/05 08.2015 per come sostituito dall’art. 12 del DL n. 73/21.06.2022, già in premessa scrive letteralmente:
“I soggetti passivi di cui al comma 3 trasmettono telematicamente all’Agenzia delle Entrate i dati relativi alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato, salvo: i) quelle per le quali è stata emessa una bolletta doganale; ii) quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le modalità indicate nel comma 3; iii) nonché quelle, purché di importo non superiore ad euro 5.000 per ogni singola operazione, relative ad acquisti di beni e servizi non rilevanti territorialmente ai fini IVA in Italia ai sensi degli articoli da 7 a 7-octies del DPR n. 633/1972” [ossia i cosiddetti “servizi speciali” quasi sempre utilizzati nell’attività delle agenzie di viaggi: trasporti, alloggi, autonoleggi, altri servizi a terra sul territorio]. … [omissis]…
3. Art. 6 comma 6 del DPR n. 633/1972: “effettuazione delle operazioni”.
“In deroga al terzo e al quarto comma, le prestazioni di servizi di cui all’art. 7-ter rese da un soggetto passivo non stabilito nel territorio dello Stato a un soggetto passivo ivi stabilito …[omissis]… si considerano effettuate nel momento in cui sono ultimate …[omissis]… Se anteriormente al verificarsi degli eventi indicati nel primo periodo è pagato in tutto o in parte il corrispettivo, la prestazione di servizi si intende effettuata, limitatamente all’importo pagato, alla data del pagamento…”.
4. In forza di quanto sopra la nostra interpretazione è la seguente.
I) L’istante non ci dice quali siano i servizi alberghieri di cui i 21.000 euro costituiscono il corrispettivo da pagare. Andiamo quindi per ipotesi: la prima è che si tratti di un unico servizio, ossia reso a un unico cliente (o gruppo di clienti) in forza di un’unica prenotazione (un unico contratto).
II) Se al termine dei servizi (“a prestazioni ultimate”) non è ancora stato effettuato alcun pagamento, si considera che sia stata effettuata un’unica operazione per l’importo di 21.000 euro e pertanto la stessa, ancorché non assoggettata a reverse charge in quanto i servizi non sono territoriali in Italia, dovrà essere comunicata mediante l’invio del file elettronico ai sensi del “nuovo estsrometro”.
III) Se invece prima del termine dei servizi sono stati effettuati dei pagamenti, ciascuno di essi costituisce una autonoma operazione, assoggettata al “nuovo esterometro” solo se di importo superiore a 5.000 euro.
IV) Se infine i 21.000 euro fossero afferenti a più servizi, ossia resi a più clienti in forza di separati atti di prenotazione (una pluralità di contratti autonomi), per ognuno di essi andrebbero applicati i criteri di cui al § 4.ii) o al § 4.iii).
V) Tutto questo può sembrare macchinoso, ma in assenza di migliori interpretazioni e di più precisi documenti di prassi dell’Amministrazione in materia, questo è quanto deduciamo testualmente dalle norme in essere. In ogni caso il regime sanzionatorio per la omessa o errata trasmissione dei dati ai sensi del “nuovo esterometro” (ossia al di fuori del regime sanzionatorio previsto dal DPR n. 633/1972 trattandosi di operazioni non territoriali in Italia) è il seguente:
– sanzione amministrativa di 2 euro per ciascuna fattura omessa o errata, entro il limite massimo di 400 euro mensili;
– sanzione ridotta alla metà se la trasmissione corretta è effettuata entro 15 giorni da ciascuna scadenza;
– non si applica il cumulo giuridico di cui all’art. 12 del D. Lgs. n. 472/1997.
5. Per saperne di più (l’articolo è stato condensato per ragioni di spazio): Sportello Fiscale AdV n. 130 oppure videochiama online via Teams “fscottipartners”, Mercoledì Fisco, ogni settimana ore 15/16 prenotandoti via email all’indirizzo gm@fscottipartners.it
La Newsletter del Centro Studi ©F. Scotti & Partners 16 ottobre 2026 n. 136
Francesco Scotti senior advisor L. n. 4/2013, coordinatore
Amministrazione Contabilità Fisco Digitalizzazione Pagamenti Normativa Economia Mercato
L’Agenzia di Viaggi Magazine media partner
www.sportellofiscaleadv.it – E gm@fscottipartners.it